-
Erbschaftsteuer: Steuerbefreiung bei Familienheim
Das Finanzgericht Düsseldorf hat entschieden, dass eine Wohnung, die zum Nachlass gehört, kein Familienheim darstellt, das von der Erbschaftsteuer befreit ist, wenn die Wohnung ohne entgegenstehende zwingende Hinderungsgründe zu keiner
-
Besteuerung von Kryptowährungen im Privatvermögen
Für Kauf und Verkauf von Kryptowährungen im Privatvermögen gelten die Reglungen für Spekulati-onsbesteuerung (§ 23 EStG). Das bedeutet Folgendes: • Verkauf, Tausch oder Nutzung von Kryptowährungen sind nach einer
-
Prozesskosten: Abzug als außergewöhnliche Belastung
Prozesskosten sind nur dann als außergewöhnliche Belastungen abziehbar, wenn sie zwangsläufig entstehen. Ansonsten sind sie nach § 33 Abs. 2 Satz 4 EStG vom Abzug ausgeschlossen. Ausnahme: Es handelt sich um Aufwendungen, bei
-
Bergschäden: Kosten zur Beseitigung steuerlich absetzbar
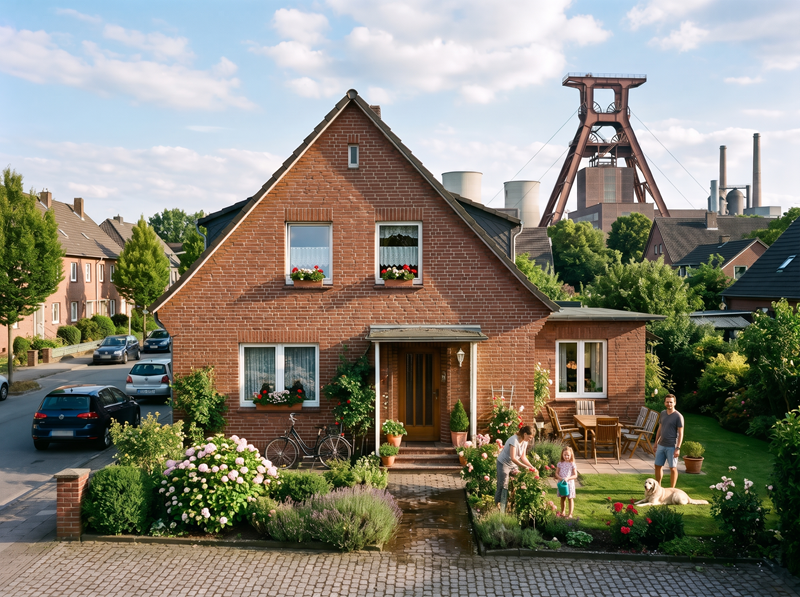
Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen. Praxis-Beispiel: Ein Ehepaar hatte im Jahr 1990 ein Grundstück in einer Bergbauregion erworben.
-
Kein Vorsteuerabzug aus Rechnungen einer noch nicht existenten Firma
Das Finanzamt versagte den Vorsteuerabzug aus Eingangsrechnungen einer GmbH, die auf den 3.5.2021 datiert waren, obwohl die GmbH erst mit Vertrag vom 24.6.2021 gegründet wurde. Praxis-Beispiel: Eine GmbH, die mit Vertrag vom 24.6.2021
-
Überlassung eines Fahrzeugs an nahe Angehörige
Das Finanzgericht hat entschieden, dass der Vorsteuerabzug für Fahrzeugkosten ausgeschlossen ist, wenn das Fahrzeug unentgeltlich an die angestellte Tochter des Gesellschafter-Geschäftsführers überlassen wird. Aber es stellen
-
Flugzeug in Parkposition als Erste Tätigkeitsstätte
Der Bundesfinanzhof hat entschieden, dass die erste Tätigkeitsstätte eines Piloten auch ein in der Parkposition stehendes Flugzeug am Stationierungsflughafen umfasst. Fahrtkosten zwischen Wohnung und erster Tätigkeitsstätte
-
Steuertermine November 2026
Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des
-
Zwangsaufwendungen als Betriebsausgaben
Verluste, die durch Straftaten verursacht werden, können berücksichtigt werden, wenn objektiv und zweifelsfrei feststeht, dass das auslösende Moment im betrieblichen Bereich liegt. Allein der Umstand, dass ein Vermögensverlust
-
Was bei längerfristigen Auswärtstätigkeiten zu beachten ist
Eine auswärtige Tätigkeit kann sich auch über einen längeren Zeitraum erstrecken. Das ist z. B. der Fall, wenn der Arbeitgeber seinen Arbeitnehmer vorübergehend in eine andere Betriebstätte abordnet. Die Kosten für
Steuerberatungsgesellschaft mbH